随着碳排放受到越来越多的关注,“碳账本”怎么算成了很多企业不得不面对的问题。
截至2026年8月底,全国碳排放权交易市场(简称“碳市场”)累计成交量9.61亿吨,成交额656.99亿元。国际上,欧盟碳边境调节机制(CBAM)已进入实质征税期。
政策时钟的每一次走针,都在把同一个问题推到更多企业面前:碳排放这笔账,从哪来、怎么算、算清楚了能干什么?
一家老牌化工企业的“碳账”
江苏华昌化工股份有限公司,一家1970年建厂的老牌A股化工企业,位列中国化肥行业50强。在“算碳”这件事上,它是起步较早的:自备电厂自2019年随火电行业纳入全国碳市场以来,累计清缴碳配额超400万吨;屋顶光伏年减排超1万吨二氧化碳;2024年“无废园区”工程推动固废处置量下降约20%;企业还引入氢能重卡打造绿色物流。
即便是这样的企业,也碰到了新问题。
2025年8月,成都天府智碳新能源技术有限公司董事长王晟一行走进这家企业。双方围绕“数字化平台搭建、节能降碳、碳资产管理”交流后达成的共识是:工厂和园区层面的碳数据要统一搬到数字平台上管理,实现工厂与园区协同的数字化升级。
一家已经在碳市场里摸爬多年、清缴过400万吨配额的企业,为什么还要请“外援”来管理碳账?
原因是:碳市场正进入快速发展新阶段。
全国碳排放权交易市场2025年首次扩大行业覆盖范围,到2026年,发电、钢铁、水泥、铝冶炼4个行业纳入的重点排放单位达3680家,覆盖二氧化碳排放量约83亿吨,占全国碳排放总量的65%以上。目前,全国碳市场向石化、化工、造纸、民航等行业扩容在即。
各类应用场景对碳数据的要求正在从“报得出总量”升级为“经得起核验、拆得到产品、对得上上下游”。这道题的难度,正在超出多数企业“Excel加手工台账”的能力上限。
算清“碳账本”要过三关
“企业的碳账说到底就是一道乘法。”王晟对中国财富传媒集团表示,企业消耗了多少度电、多少吨煤,乘以对应能源品种的排放因子,就是一笔碳排放的“流水”。
乘法好列,账仍然难算。“不少企业碳排放管理部门的人员缺乏专业碳知识,核心工作局限于凑数据、填报表。”王晟举例说,一些大型钢铁企业的碳排放管理工作因此长期不到位,对碳核算、碳交易、碳资产盘活“落实不充分”,国家预分配的碳配额被闲置在账上,甚至到年底出现履约缺口,反倒要高价买入配额。
把这笔账算规范,要过三关:
第一关,划边界。企业排放分三个范围:范围一是燃料燃烧等直接排放,范围二是外购电力热力对应的间接排放,范围三则延伸到上下游供应链。“碳管理的落地障碍不是企业不想做,而是真就不会算。” 王晟说,企业都知道要减碳,但可能连碳排了多少、排在哪里都说不清。王晟表示,这不是某一个企业的问题,而是很多行业都面临的碳盲区。
第二关,选方法。企业层面的碳排放,落到操作上,就是把第一关划定的边界内每一类排放,按对应规则折算成二氧化碳当量:燃料燃烧看低位发热量与排放因子,外购电力热力看所在区域电网排放因子,工艺过程排放则按具体物质逐一核算。王晟表示,排放因子的选取必须注明来源与年份,这是第三方核查时最容易被挑刺的环节。
第三关,留凭证。这是最像财务记账的一步:每笔碳账背后都要有活动数据凭证,即购电发票、抄表记录、供应商实测数据。对此,北京绿色交易所董事长王乃祥认为:“关键监测数据要实时联网,采取‘正算+反算’交叉校核,按保守原则取值。”这也就意味着,未来被认可的碳资产,不是算出来多少就是多少,而是经得起交叉核对。
面对这三关,企业的表现和得分差距很大,不少企业过不了关。但有些企业“碳账本”却算得又快又准,山东钢铁就是其中一例。
山东钢铁搭建了能碳一体化数据中心,统一采集超20万个测点的能源数据、贯穿11道核心生产工序,自研能碳耦合核算模型把核算时效从月度提升至日度,能碳数据同源率达100%,人工统计工作量减少85%;2025年碳履约成本降低1500万元,仅能源采购与发电优化两项年创效就超过6000万元。
是“糊涂账”还是“明白账”,靠的不是更多的人力,而是把数据采集和计算交给系统。这也正是多家数字化碳管理服务商的设计方向。
海螺水泥的落地案例具有代表性。作为国内水泥行业龙头,海螺旗下生产基地遍布全国,碳数据天然分散、核算复杂。天府智碳为其部署的“双碳”信息化平台,把分散在各工厂的能耗、燃料、工艺数据统一归集,覆盖集团旗下70余家工厂,90%以上数据实现自动采集,并能智能生成履约方案。过去靠人工填报、层层汇总的碳数据,如今在平台上实时算清。对企业而言,碳账本不再是年底突击的“答卷”,而是日常可查可管的“流水”。
算得清,才能赚得到
把“碳账”算清,最直接的好处是省下合规成本。
排放算准了,既不用年底高价补买配额,也能顺利拿到绿色工厂、零碳园区的申报门票。成都年内计划新增绿色工厂40家以上、近零碳工厂(园区)8家,每一项申报的第一关便是“你的碳数据从哪来、算得准不准”。
再往深一层,碳账本可以从支出表变成资产表。账上除了排放,还有富余配额、CCER、绿证,这些是可以交易、可以质押、可以变现的碳资产。生态环境部2026年10月21日披露的案例可作佐证:青海共和县一个50兆瓦光热项目开发为自愿减排项目后,整个计入期能带来近1亿元减排收益。
碳数据经核验后还能撑起融资便利。四川已推出“天府绿惠贷”对零碳工业园区及区内企业提供信贷支持;成都作为国家气候投融资试点正在探索碳配额质押、绿色债券等工具。
碳数据,正在从合规负担变成融资筹码。浙江省衢州市的探索是,把企业碳排放数据导入银行信贷系统,低碳企业贷款额度最高可提高1.5倍、利率最高降100个基点。
此外,很多企业还看重的是,守住出口利润。
2026年1月1日起,欧盟CBAM结束过渡期,进入实质性收费。拿不出真实数据证明自己,就要按“虚胖”的默认值交天价过路费。数据显示,中国出口量较大的钢坯,欧盟在2025年12月最终敲定的排放默认值是3.169 吨,比中国企业实际排放水平高出约 81%;按此标准,中国钢坯每吨将被加征约144欧元(约168美元)的额外碳成本。
对拿不出产品碳足迹的出口企业而言,这本账算不清,不是少赚多少钱的问题,更关系到订单还能不能拿到。
当碳数据从头部企业的“加分项”变成中小企业的“入场券”,“碳账本”就不再是可有可无。
在此背景下,专业服务商开始出现,天府智碳于2023 年底成立,股东包括上海宝碳、成都高投集团、成都科技创新投资集团,其中国资背景股东合计持股过半。它做的正是企业“碳账本”的“辅导员”。
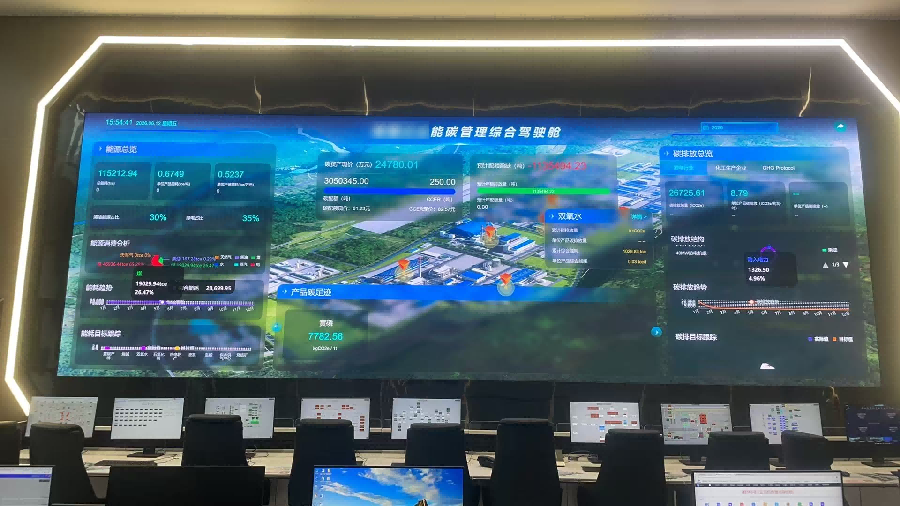
天府智碳的“能碳驾驶舱”,可以展示企业在能源消耗、碳排放、碳资产及碳足迹等方面的核心数据
落地的案例已不止于单一工厂,服务半径正在向集团企业、城市与园区延伸。
以零碳园区建设为例,到2030年我国要建成100个国家级零碳园区和500个零碳工厂。王晟表示,申报只是起点,摸清家底、节能提效才是务实路径,“零碳园区不是‘报’出来的,而是‘算’出来、‘干’出来的。”(吕天玲 实习生金奕彤)
